Pablo
Introducción
Comprar una vivienda es uno de los pasos más importantes en la vida de cualquier persona. No solo implica una gran inversión económica, sino también un compromiso a largo plazo que puede afectar tus finanzas durante décadas. Para la mayoría de las personas, esta compra se realiza mediante una hipoteca, un producto financiero que, bien elegido, puede ayudarte a construir patrimonio, pero que, mal gestionado, puede convertirse en una carga difícil de sostener.
En 2026, el mercado hipotecario sigue evolucionando, con cambios en los tipos de interés, nuevas condiciones por parte de los bancos y una mayor exigencia en los requisitos. Por eso, es fundamental entender a fondo cómo funcionan las hipotecas, qué opciones existen y cómo tomar la mejor decisión posible.
En esta guía completa aprenderás todo lo necesario: qué es una hipoteca, tipos, requisitos, gastos, estrategias para ahorrar dinero, cómo negociar con los bancos y qué errores evitar. Este contenido está diseñado para que tomes decisiones inteligentes y consigas la mejor hipoteca posible.
¿Qué es una hipoteca y cómo funciona realmente?
Una hipoteca es un préstamo a largo plazo que concede una entidad financiera con el objetivo de financiar la compra de una vivienda. La característica principal de este tipo de préstamo es que el propio inmueble actúa como garantía. Esto significa que, si el prestatario no cumple con el pago de las cuotas, el banco puede iniciar un proceso para quedarse con la propiedad.
El funcionamiento básico es el siguiente: el banco te presta una cantidad de dinero (normalmente hasta el 80% del valor de la vivienda), y tú te comprometes a devolverlo en cuotas mensuales durante un periodo determinado, que suele oscilar entre 20 y 30 años.
Cada cuota incluye dos partes:
- Capital: la parte del dinero que devuelves del préstamo.
- Intereses: el coste que pagas por el dinero prestado.
Un punto clave que muchas personas desconocen es que, durante los primeros años, se pagan más intereses que capital. Por eso, amortizar anticipadamente en las primeras fases del préstamo puede suponer un gran ahorro.
Tipos de hipotecas: análisis completo
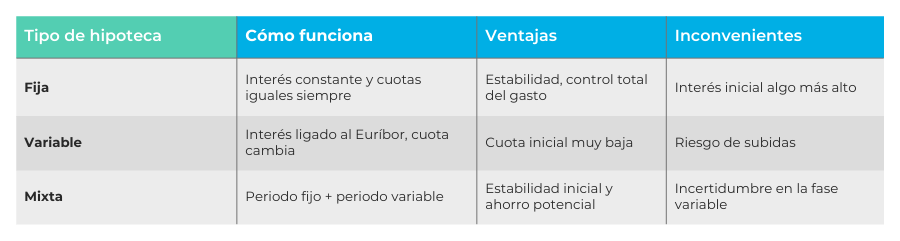
Elegir el tipo de hipoteca adecuado es uno de los factores más importantes para ahorrar dinero a largo plazo. Existen tres grandes tipos:
Hipoteca fija
La hipoteca fija es aquella en la que el tipo de interés se mantiene constante durante toda la vida del préstamo. Esto implica que pagarás siempre la misma cuota mensual.
Ventajas:
- Estabilidad total
- Protección frente a subidas de tipos
- Mayor tranquilidad financiera
Desventajas:
- Intereses iniciales más altos
- Menor flexibilidad
Este tipo de hipoteca es ideal para personas que buscan seguridad y no quieren asumir riesgos.
Hipoteca variable
En la hipoteca variable, el tipo de interés cambia periódicamente en función de un índice de referencia, normalmente el Euríbor.
Ventajas:
- Cuotas iniciales más bajas
- Posibilidad de pagar menos si bajan los tipos
Desventajas:
- Riesgo de subida de cuotas
- Incertidumbre financiera
Es más adecuada para perfiles que pueden asumir fluctuaciones en su economía.
Hipoteca mixta
La hipoteca mixta combina las dos anteriores: empieza con un tipo fijo durante unos años y después pasa a ser variable.
Ventajas:
- Seguridad inicial
- Posibilidad de ahorro posterior
Desventajas:
- Menor previsibilidad a largo plazo
Factores clave que debes analizar antes de elegir
Elegir una hipoteca no es solo fijarse en la cuota mensual. Hay múltiples factores que influyen en el coste total:
Tipo de interés
Determina cuánto pagarás por el dinero prestado.
TAE
Es el indicador más importante para comparar hipotecas, ya que incluye todos los costes.
Plazo
Un plazo largo reduce la cuota mensual, pero aumenta los intereses totales.
Comisiones
Pueden incluir apertura, amortización anticipada o cancelación.
Vinculación
Productos adicionales como seguros o tarjetas que pueden encarecer el préstamo.
Requisitos para conseguir una hipoteca
Los bancos evalúan varios aspectos antes de conceder una hipoteca:
Ingresos estables
Tener un empleo fijo o ingresos constantes es fundamental.
Ahorro previo
Necesitarás aproximadamente:
- 20% del valor de la vivienda
- 10-15% adicional para gastos
Nivel de endeudamiento
La cuota no debe superar el 30-35% de tus ingresos.
Historial crediticio
No tener deudas ni impagos es clave.
Gastos asociados a una hipoteca
Comprar una vivienda implica más gastos además del precio:
- Tasación
- Notaría
- Registro
- Impuestos
- Gestoría
Estos gastos pueden representar entre un 10% y un 15% del valor del inmueble.
Cómo negociar tu hipoteca con el banco
Una de las claves para ahorrar dinero es negociar. Muchos usuarios aceptan la primera oferta sin saber que pueden mejorarla.
Consejos:
- Compara varias entidades
- Usa ofertas de otros bancos como referencia
- Negocia comisiones
- Pide mejores condiciones en el tipo de interés
Estrategias avanzadas para ahorrar en tu hipoteca
Amortización anticipada inteligente
Reducir capital en los primeros años puede ahorrarte miles de euros.
Elegir el plazo adecuado
Ni demasiado largo ni demasiado corto.
Evitar productos innecesarios
No todos los seguros o vinculaciones compensan.
Revisión periódica
Si tienes hipoteca variable, revisa las condiciones regularmente.
Subrogación y cambio de hipoteca
Si encuentras mejores condiciones en otro banco, puedes cambiar tu hipoteca mediante subrogación.
Ventajas:
- Mejorar el tipo de interés
- Reducir cuota
- Cambiar condiciones
Errores que debes evitar sí o sí
- No comparar opciones
- Firmar sin entender el contrato
- Fijarte solo en la cuota
- No calcular gastos reales
- Sobreendeudarte
Hipotecas en 2026: contexto actual
El mercado hipotecario está influido por:
- Tipos de interés
- Inflación
- Políticas económicas
Actualmente, muchas personas optan por hipotecas fijas para evitar incertidumbre.
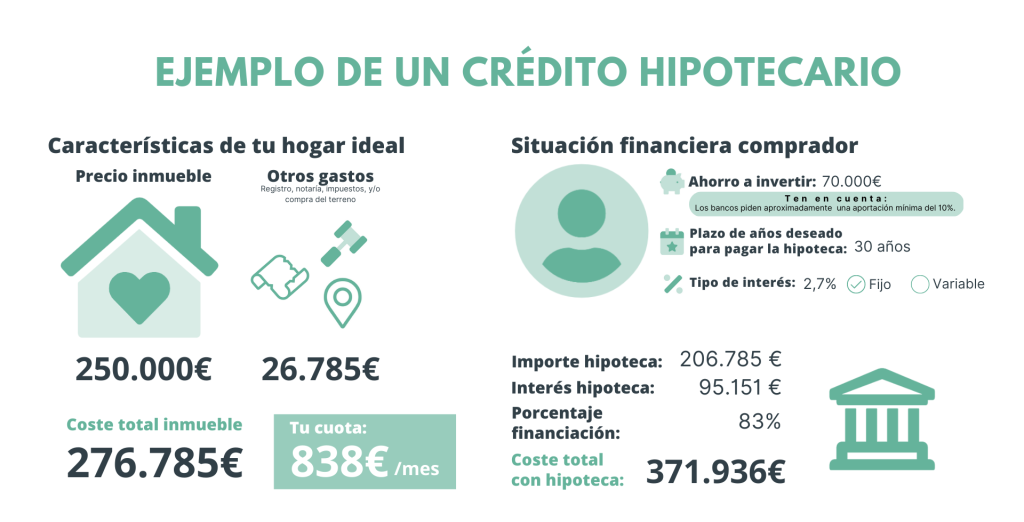
Ejemplo práctico de hipoteca
Imagina:
- Vivienda: 200.000€
- Entrada: 40.000€
- Hipoteca: 160.000€ a 25 años
Dependiendo del tipo:
- Fija: cuota estable
- Variable: cuota cambiante
A largo plazo, la diferencia puede ser de miles de euros.
Consejos finales para tomar la mejor decisión
- Infórmate bien
- Compara opciones
- Calcula escenarios
- Consulta expertos
- No tengas prisa
Conclusión
Las hipotecas son una herramienta esencial para acceder a una vivienda, pero también una de las decisiones financieras más importantes de tu vida. Elegir correctamente puede ahorrarte miles de euros y darte tranquilidad durante años.
La clave está en informarse, comparar y tomar decisiones basadas en datos, no en impulsos. Si aplicas todo lo aprendido en esta guía, estarás en una posición mucho más fuerte para negociar y elegir la mejor hipoteca posible.