Pablo
¿Qué es un préstamo?
Un préstamo es un producto financiero mediante el cual un banco o una entidad financiera entrega una cantidad de dinero a una persona o empresa, que se compromete a devolverla en un plazo determinado y, normalmente, pagando unos intereses.
Los préstamos permiten financiar diferentes necesidades, como comprar un coche, reformar una vivienda, pagar estudios, afrontar imprevistos o invertir en un negocio. Sin embargo, antes de solicitar financiación, es importante conocer sus condiciones y comprobar que las cuotas se adaptan a la situación económica personal.
Actualmente, existen diferentes tipos de préstamos con características, intereses y requisitos variados. Comparar las ofertas disponibles ayuda a encontrar una opción adecuada y evitar costes innecesarios.
¿Cómo funciona un préstamo?
El funcionamiento de un préstamo es sencillo. El solicitante pide una cantidad de dinero, la entidad estudia su situación económica y, si aprueba la operación, entrega el importe acordado. Después, el cliente debe devolverlo mediante cuotas periódicas, normalmente mensuales.
Cada cuota suele incluir una parte del capital prestado y otra correspondiente a los intereses. Además, algunos préstamos pueden tener comisiones u otros gastos asociados.
Antes de contratar un préstamo, conviene conocer estos conceptos:
- Capital: cantidad de dinero que se solicita.
- Tipo de interés: porcentaje que determina los intereses que se pagan.
- Plazo de devolución: tiempo disponible para devolver el dinero.
- Cuota mensual: importe que se paga periódicamente.
- TAE: indicador que permite comparar el coste de diferentes ofertas teniendo en cuenta el interés y determinados gastos.
Comprender estos elementos facilita la comparación de préstamos y permite tomar decisiones financieras más responsables.
Tipos de préstamos más habituales
Existen diferentes modalidades de financiación, y cada una está diseñada para cubrir necesidades concretas.
1. Préstamos personales
Los préstamos personales permiten financiar gastos como viajes, estudios, reformas o compras importantes. Suelen ofrecer cierta flexibilidad en el uso del dinero, aunque los intereses dependen de las condiciones de la entidad y del perfil económico del cliente.
2. Préstamos hipotecarios
Los préstamos hipotecarios se utilizan principalmente para comprar una vivienda. Generalmente, implican cantidades elevadas y plazos de devolución largos. Antes de contratarlos, es fundamental comparar los tipos de interés, los gastos y las condiciones del contrato.
3. Préstamos para coches
Están destinados a financiar la compra de un vehículo nuevo o de segunda mano. Es recomendable comparar las ofertas de bancos y financieras, teniendo en cuenta el precio final del coche, los intereses y los posibles productos adicionales.
4. Préstamos rápidos
Los préstamos rápidos permiten solicitar financiación mediante procesos ágiles, muchas veces por Internet. Pueden resultar útiles ante determinados imprevistos, pero algunas ofertas tienen costes elevados. Por eso, es imprescindible revisar el contrato y comprobar cuánto dinero habrá que devolver en total.
5. Préstamos para empresas
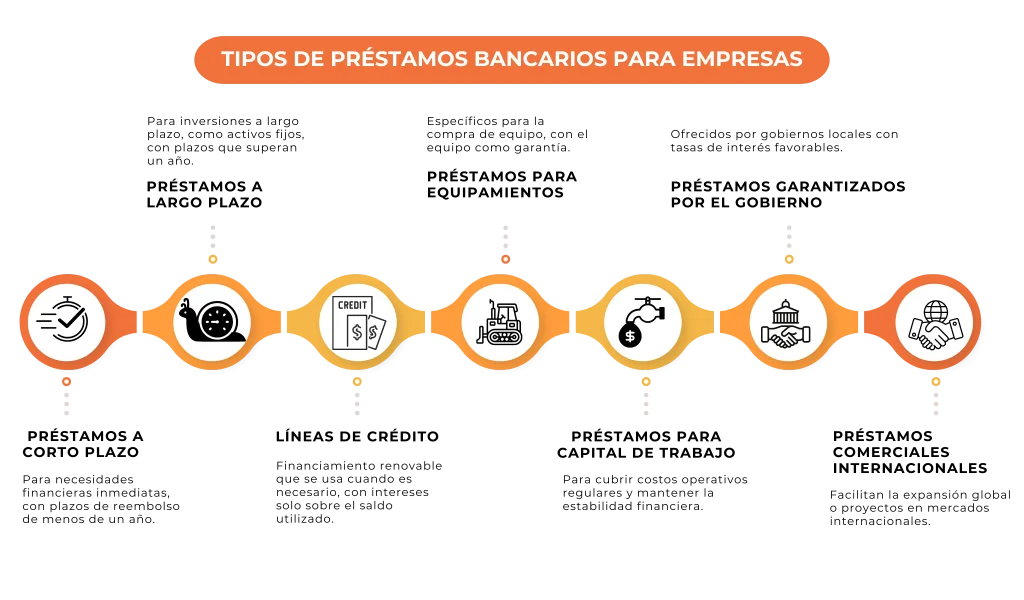
Estos préstamos ayudan a autónomos y empresas a financiar inversiones, comprar equipos, ampliar instalaciones o cubrir necesidades temporales de liquidez. Antes de solicitarlos, conviene calcular si los ingresos previstos permitirán pagar las cuotas sin comprometer la actividad del negocio.
¿Qué requisitos se necesitan para solicitar un préstamo?
Los requisitos varían según la entidad, el importe solicitado y el tipo de financiación. No obstante, habitualmente se tienen en cuenta varios factores.
En primer lugar, la entidad suele comprobar que el solicitante dispone de ingresos suficientes para devolver el dinero. También puede analizar su estabilidad económica, sus deudas pendientes y su historial crediticio.
Además, normalmente se solicita documentación identificativa y, dependiendo de la operación, justificantes de ingresos o extractos bancarios.
Tener ingresos estables puede facilitar la aprobación, pero no garantiza que el préstamo sea concedido. Cada entidad aplica sus propios criterios de evaluación.
Antes de presentar una solicitud, es recomendable revisar el presupuesto mensual y comprobar que la nueva cuota no dificulte el pago de los gastos básicos.
Cómo elegir el mejor préstamo
Para elegir un buen préstamo, no basta con fijarse en el interés anunciado. Es necesario comparar las condiciones completas de varias ofertas.
Compara la TAE. Este indicador permite evaluar el coste de diferentes préstamos, aunque también debes revisar el importe total que devolverás.
Elige un plazo adecuado. Un plazo largo suele reducir la cuota mensual, pero puede aumentar los intereses acumulados. Un plazo corto puede resultar más económico, aunque exige pagos mensuales mayores.
Revisa las comisiones. Comprueba si existen gastos de apertura, seguros vinculados u otros productos que incrementen el coste de la financiación.
Solicita únicamente el dinero necesario. Pedir una cantidad superior puede aumentar la deuda y los intereses sin aportar un beneficio real.
Comprueba la amortización anticipada. Si deseas devolver el préstamo antes de tiempo, revisa las condiciones y las posibles compensaciones aplicables según el contrato y la normativa vigente.
Ventajas y riesgos de los préstamos
Los préstamos ofrecen ventajas importantes cuando se utilizan de forma responsable. Permiten financiar proyectos sin disponer de todo el dinero por adelantado, distribuir los pagos en cuotas y afrontar determinados gastos necesarios.
Sin embargo, también presentan riesgos. Los intereses aumentan el coste de las compras, las cuotas reducen el dinero disponible cada mes y los retrasos pueden generar gastos adicionales. Además, acumular demasiadas deudas puede dificultar la gestión de las finanzas personales.
Uno de los errores más frecuentes es contratar un préstamo fijándose únicamente en una cuota mensual baja. Aunque parezca asequible, un plazo demasiado largo puede aumentar considerablemente el coste total.
También es importante desconfiar de las ofertas que garantizan financiación sin comprobaciones razonables o exigen pagos anticipados poco claros. Antes de facilitar datos personales o bancarios, verifica siempre la identidad y la fiabilidad del proveedor.
Consejos para gestionar tus préstamos
Una buena planificación financiera ayuda a mantener las deudas bajo control. Para empezar, prepara un presupuesto que incluya ingresos, gastos habituales, cuotas pendientes y ahorro.
Si tienes varios préstamos, registra sus intereses, importes pendientes y fechas de vencimiento. Así podrás organizar los pagos y valorar qué deudas conviene priorizar.
También es recomendable mantener un fondo de emergencia para afrontar gastos inesperados sin tener que recurrir continuamente a nueva financiación.
Si prevés dificultades para pagar una cuota, contacta con la entidad cuanto antes para consultar las posibles alternativas. Actuar con anticipación puede ayudar a evitar que el problema aumente.
Conclusión
Los préstamos son una herramienta financiera útil para financiar compras, afrontar imprevistos o desarrollar proyectos personales y empresariales. Sin embargo, elegir correctamente requiere comparar ofertas, revisar los intereses y calcular la capacidad real de devolución.
Antes de firmar, comprueba la TAE, las comisiones, el plazo y el coste total. También debes leer el contrato y asegurarte de que la cuota mensual encaja con tu presupuesto.
En definitiva, el mejor préstamo no es necesariamente el que ofrece más dinero o una cuota más baja, sino el que responde a una necesidad real, presenta condiciones transparentes y permite devolver la deuda sin poner en riesgo tu estabilidad económica.