Pablo
La estabilidad económica no depende únicamente de cuánto dinero ganamos, sino también de nuestra capacidad para administrarlo y prepararnos para situaciones inesperadas. Una avería del coche, una reparación urgente en casa o una reducción temporal de los ingresos pueden afectar considerablemente a nuestras finanzas si no contamos con una organización adecuada.
Por este motivo, la planificación financiera personal se ha convertido en una herramienta fundamental para quienes desean mantener el control de su economía, reducir riesgos y construir un futuro más tranquilo.
En este artículo descubrirás cómo anticiparte a los imprevistos financieros, qué estrategias puedes aplicar para proteger tu patrimonio y cuáles son los errores más frecuentes que debes evitar.
¿Qué es la planificación financiera personal?
La planificación financiera personal consiste en organizar nuestros recursos económicos para cubrir las necesidades actuales y alcanzar determinados objetivos futuros.
Este proceso implica analizar los ingresos, controlar los gastos, gestionar las deudas y establecer estrategias que permitan afrontar situaciones económicas complicadas.
A diferencia de lo que muchas personas piensan, no es necesario disponer de grandes cantidades de dinero para comenzar. Una buena planificación puede desarrollarse con cualquier nivel de ingresos, siempre que exista constancia y una organización realista.
Su principal finalidad es conseguir que nuestras decisiones económicas respondan a una estrategia y no únicamente a las necesidades que aparecen en cada momento.
La importancia de anticiparse a los imprevistos económicos
Uno de los principales problemas financieros de muchos hogares es la falta de preparación ante gastos inesperados.
Cuando aparece una emergencia económica, las personas que no cuentan con recursos disponibles pueden verse obligadas a recurrir a préstamos, tarjetas de crédito o financiación con intereses elevados.
Esto puede provocar que un problema puntual termine convirtiéndose en una dificultad económica prolongada.
La planificación financiera permite reducir esta vulnerabilidad mediante diferentes medidas preventivas.
Entre sus principales beneficios destacan:
- Mayor tranquilidad ante situaciones inesperadas.
- Menor dependencia de préstamos y financiación externa.
- Mejor capacidad para tomar decisiones económicas.
- Protección del patrimonio personal y familiar.
- Mayor facilidad para alcanzar objetivos a largo plazo.
Prepararse para los imprevistos no significa vivir preocupado por el futuro, sino disponer de herramientas para afrontarlo con mayor seguridad.
Cómo crear un fondo de emergencia
Uno de los pilares fundamentales de cualquier planificación financiera personal es disponer de un fondo de emergencia.
Se trata de una cantidad de dinero reservada exclusivamente para afrontar gastos importantes que no estaban previstos.
Por ejemplo, puede utilizarse ante una reparación urgente, una pérdida temporal de ingresos o una necesidad familiar inesperada.
¿Cuánto dinero debería tener un fondo de emergencia?
Aunque depende de las circunstancias personales, una referencia habitual consiste en acumular entre tres y seis meses de gastos esenciales.
Para calcular esta cantidad, primero debemos identificar cuánto dinero necesitamos mensualmente para cubrir nuestras necesidades básicas.
Imaginemos que una persona tiene los siguientes gastos:
| Concepto | Gasto mensual |
|---|---|
| Vivienda | 550 € |
| Alimentación | 250 € |
| Transporte | 100 € |
| Suministros | 100 € |
| Otros gastos esenciales | 100 € |
| Total | 1.100 € |
En este ejemplo, un fondo de emergencia equivalente a tres meses sería de 3.300 €, mientras que uno de seis meses alcanzaría los 6.600 €.
No obstante, quienes tienen ingresos variables, personas dependientes a su cargo o una situación laboral inestable pueden necesitar una reserva superior.
Lo importante es comenzar progresivamente, aunque inicialmente solo podamos destinar pequeñas cantidades mensuales.
Cinco estrategias para mejorar tu seguridad financiera
Existen diferentes hábitos que pueden ayudarnos a fortalecer nuestra economía sin necesidad de realizar cambios demasiado complicados.
1. Diversificar las fuentes de ingresos
Depender exclusivamente de una fuente de ingresos puede aumentar nuestra vulnerabilidad económica.
Siempre que nuestras circunstancias lo permitan, desarrollar actividades complementarias o generar ingresos adicionales puede proporcionar una mayor estabilidad.
No obstante, es importante valorar el tiempo disponible, los costes y las posibles obligaciones fiscales antes de comenzar cualquier actividad.
2. Revisar periódicamente los gastos fijos
Los pequeños gastos recurrentes pueden representar una cantidad considerable al finalizar el año.
Revisar suscripciones, tarifas telefónicas, servicios contratados y otros pagos periódicos permite identificar oportunidades de ahorro.
Por ejemplo, reducir 35 euros mensuales en gastos innecesarios supone disponer de 420 euros adicionales al año.
3. Evitar el endeudamiento innecesario
No todas las deudas son negativas, pero solicitar financiación sin analizar previamente nuestra capacidad de devolución puede comprometer nuestra estabilidad.
Antes de contratar cualquier préstamo resulta recomendable revisar el tipo de interés, la TAE, las comisiones y el importe total que tendremos que devolver.
También debemos comprobar que las cuotas mensuales sean compatibles con nuestros ingresos y gastos habituales.
4. Proteger nuestro patrimonio mediante seguros
Los seguros pueden desempeñar un papel importante dentro de una estrategia de protección financiera.
Determinadas situaciones, como daños en una vivienda o responsabilidades frente a terceros, pueden generar gastos difíciles de asumir sin una cobertura adecuada.
Por ello, conviene revisar periódicamente las pólizas contratadas, sus límites, exclusiones y condiciones.
La finalidad no es contratar todos los seguros disponibles, sino identificar aquellos que realmente responden a nuestras necesidades.
5. Establecer objetivos económicos realistas
Una planificación financiera resulta mucho más efectiva cuando existen metas concretas.
Estas pueden dividirse según su horizonte temporal:
- Corto plazo: crear un fondo de emergencia.
- Medio plazo: ahorrar para adquirir un vehículo o realizar una formación.
- Largo plazo: preparar la jubilación o construir un patrimonio.
Cada objetivo debe contar con una cantidad aproximada, un plazo y una estrategia de ahorro adaptada a nuestra situación.
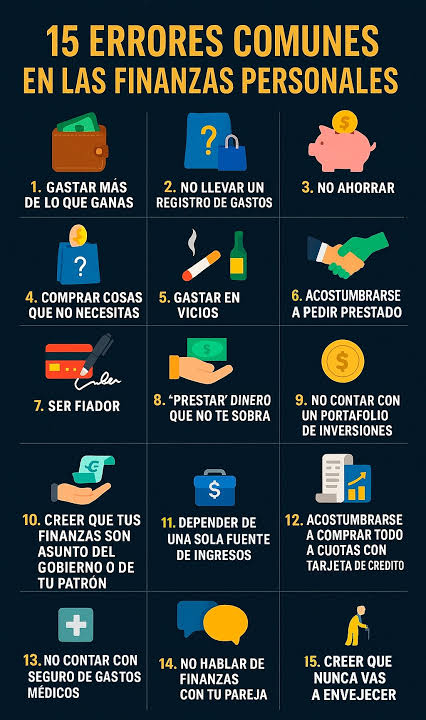
Errores frecuentes que pueden perjudicar tus finanzas
Incluso las personas con buenos ingresos pueden experimentar dificultades económicas cuando mantienen determinados hábitos financieros.
Uno de los errores más habituales consiste en aumentar automáticamente el nivel de gasto cada vez que mejoran los ingresos. Este comportamiento dificulta la acumulación de ahorro y puede generar una dependencia excesiva del salario.
Otro problema frecuente es utilizar el fondo de emergencia para compras que realmente no son urgentes.
También resulta perjudicial ignorar las pequeñas deudas, especialmente cuando generan intereses elevados.
Por último, debemos evitar tomar decisiones financieras importantes sin comparar alternativas ni comprender sus condiciones.
Dedicar tiempo a informarse puede ayudarnos a prevenir errores que tendrían consecuencias durante varios años.
¿Cada cuánto tiempo deberías revisar tu planificación financiera?
La situación económica de una persona cambia constantemente. Por eso, una planificación financiera no debería considerarse un documento definitivo.
Es recomendable realizar una revisión general al menos una vez al año y comprobar mensualmente si estamos cumpliendo nuestros objetivos de ahorro y gasto.
Además, determinados acontecimientos pueden hacer necesaria una actualización inmediata: cambiar de trabajo, independizarse, adquirir una vivienda o experimentar una variación importante de los ingresos.
Estas revisiones permiten adaptar nuestras decisiones a las nuevas circunstancias y mantener una estrategia económica sostenible.
Conclusión: proteger tu economía comienza con pequeñas decisiones
La planificación financiera personal es mucho más que ahorrar una parte del salario. Consiste en desarrollar una estrategia que nos permita vivir con mayor tranquilidad, afrontar situaciones inesperadas y avanzar hacia nuestros objetivos económicos.
Crear un fondo de emergencia, controlar los gastos, evitar deudas innecesarias y revisar nuestras necesidades de protección son medidas que pueden marcar una diferencia importante a largo plazo.
No es necesario transformar completamente nuestra economía de un día para otro. Los resultados suelen construirse mediante pequeñas decisiones que, mantenidas con constancia, contribuyen a mejorar nuestra estabilidad.
Recuerda: una buena planificación financiera no puede evitar todos los imprevistos, pero sí puede ayudarte a estar mejor preparado cuando aparezcan.